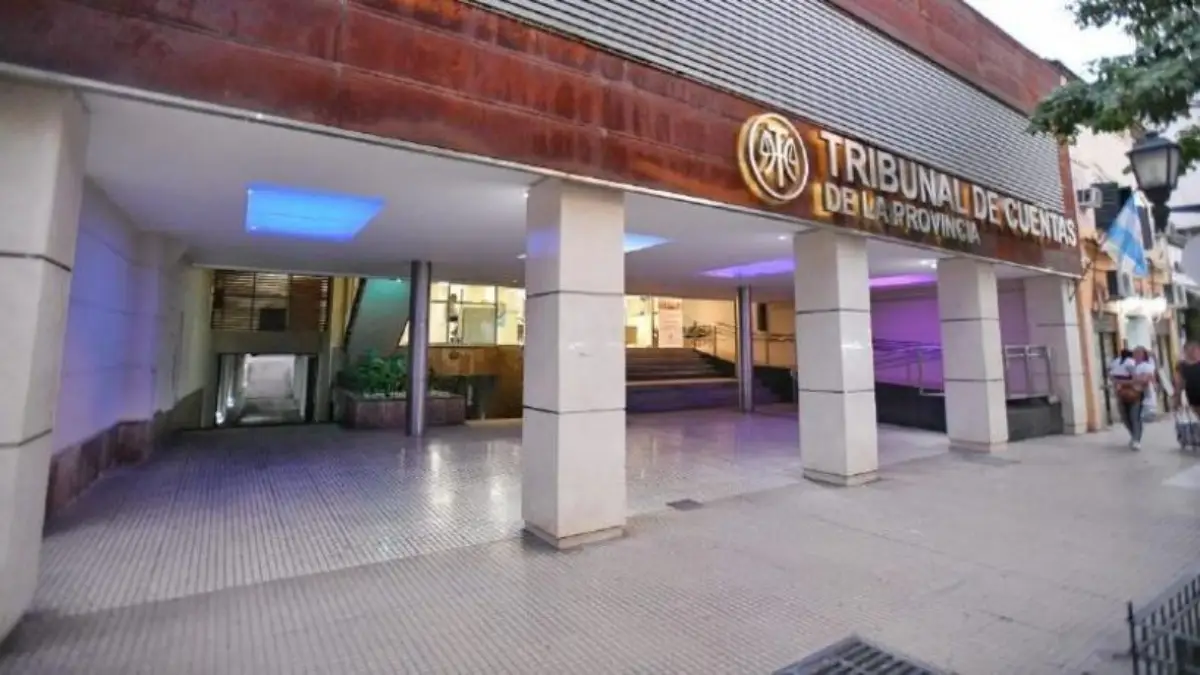
El Tribunal de Cuentas de Tucumán puso bajo la lupa el manejo contable de las 93 comunas rurales de la provincia y advirtió sobre la existencia de registros considerados “precarios” y la falta de un sistema que permita obtener información confiable, precisa y oportuna.
La observación forma parte del análisis de la Cuenta de Inversión 2025, cuyos resultados fueron plasmados en el Acuerdo N° 3482, fechado el 11 de septiembre y publicado en el Boletín Oficial.
Según el organismo de control, la situación representa una falencia recurrente y recordó que ya se han aplicado sanciones a responsables comunales por incumplimientos vinculados con la rendición de gastos públicos.
A pesar de los cuestionamientos, el Tribunal destacó que 553 de los 558 estados contables bimestrales analizados fueron rendidos, lo que representa el 99,10%. En el caso de los dos balances restantes de la comuna de Los Pérez, el organismo aclaró que habían sido presentados ante la Secretaría de Estado de Municipios y Comunas, aunque fueron devueltos para su regularización.
El pedido para las comunas rurales
Ante las deficiencias detectadas, el Tribunal de Cuentas solicitó a la Contaduría General de la Provincia avanzar con la implementación de un sistema de contabilidad para todo el sector público, con especial atención en las comunas rurales.
También advirtió que estas administraciones no cuentan con créditos presupuestarios asignados para ejecutar correctamente sus recursos, en el marco de la suspensión de las normas sobre el Presupuesto de Recursos y Gastos comunal mientras rige el Presupuesto provincial 2025.
La Cuenta de Inversión cerró con superávit
El informe también mostró que durante 2025 los recursos totales de la Provincia alcanzaron los $4.793.658,90 millones, mientras que los gastos fueron de $4.772.413,11 millones.
De esta manera, el ejercicio terminó con un superávit financiero de $21.245,79 millones. Además, la ejecución presupuestaria alcanzó el 92,15% de los créditos vigentes.
El Tribunal también emitió una opinión adversa sobre el Informe de Gestión Financiera Consolidada del Sector Público Provincial, debido, entre otros puntos, a que no incluye a las comunas rurales, determinadas empresas estatales y organismos descentralizados que no consolidan sus cuentas.
Entre sus recomendaciones finales, el organismo pidió mejorar la registración de ingresos y gastos, completar estados contables pendientes, transparentar los componentes de la deuda pública e incorporar al informe consolidado a los organismos que actualmente quedan fuera.